Sismo del 10 de agosto de 2026: qué hacer con tu seguro de hogar
Sismo del 10 de agosto de 2026: qué hacer con tu seguro de hogar si tienes póliza propia, si es la del banco o si no tienes ninguna.
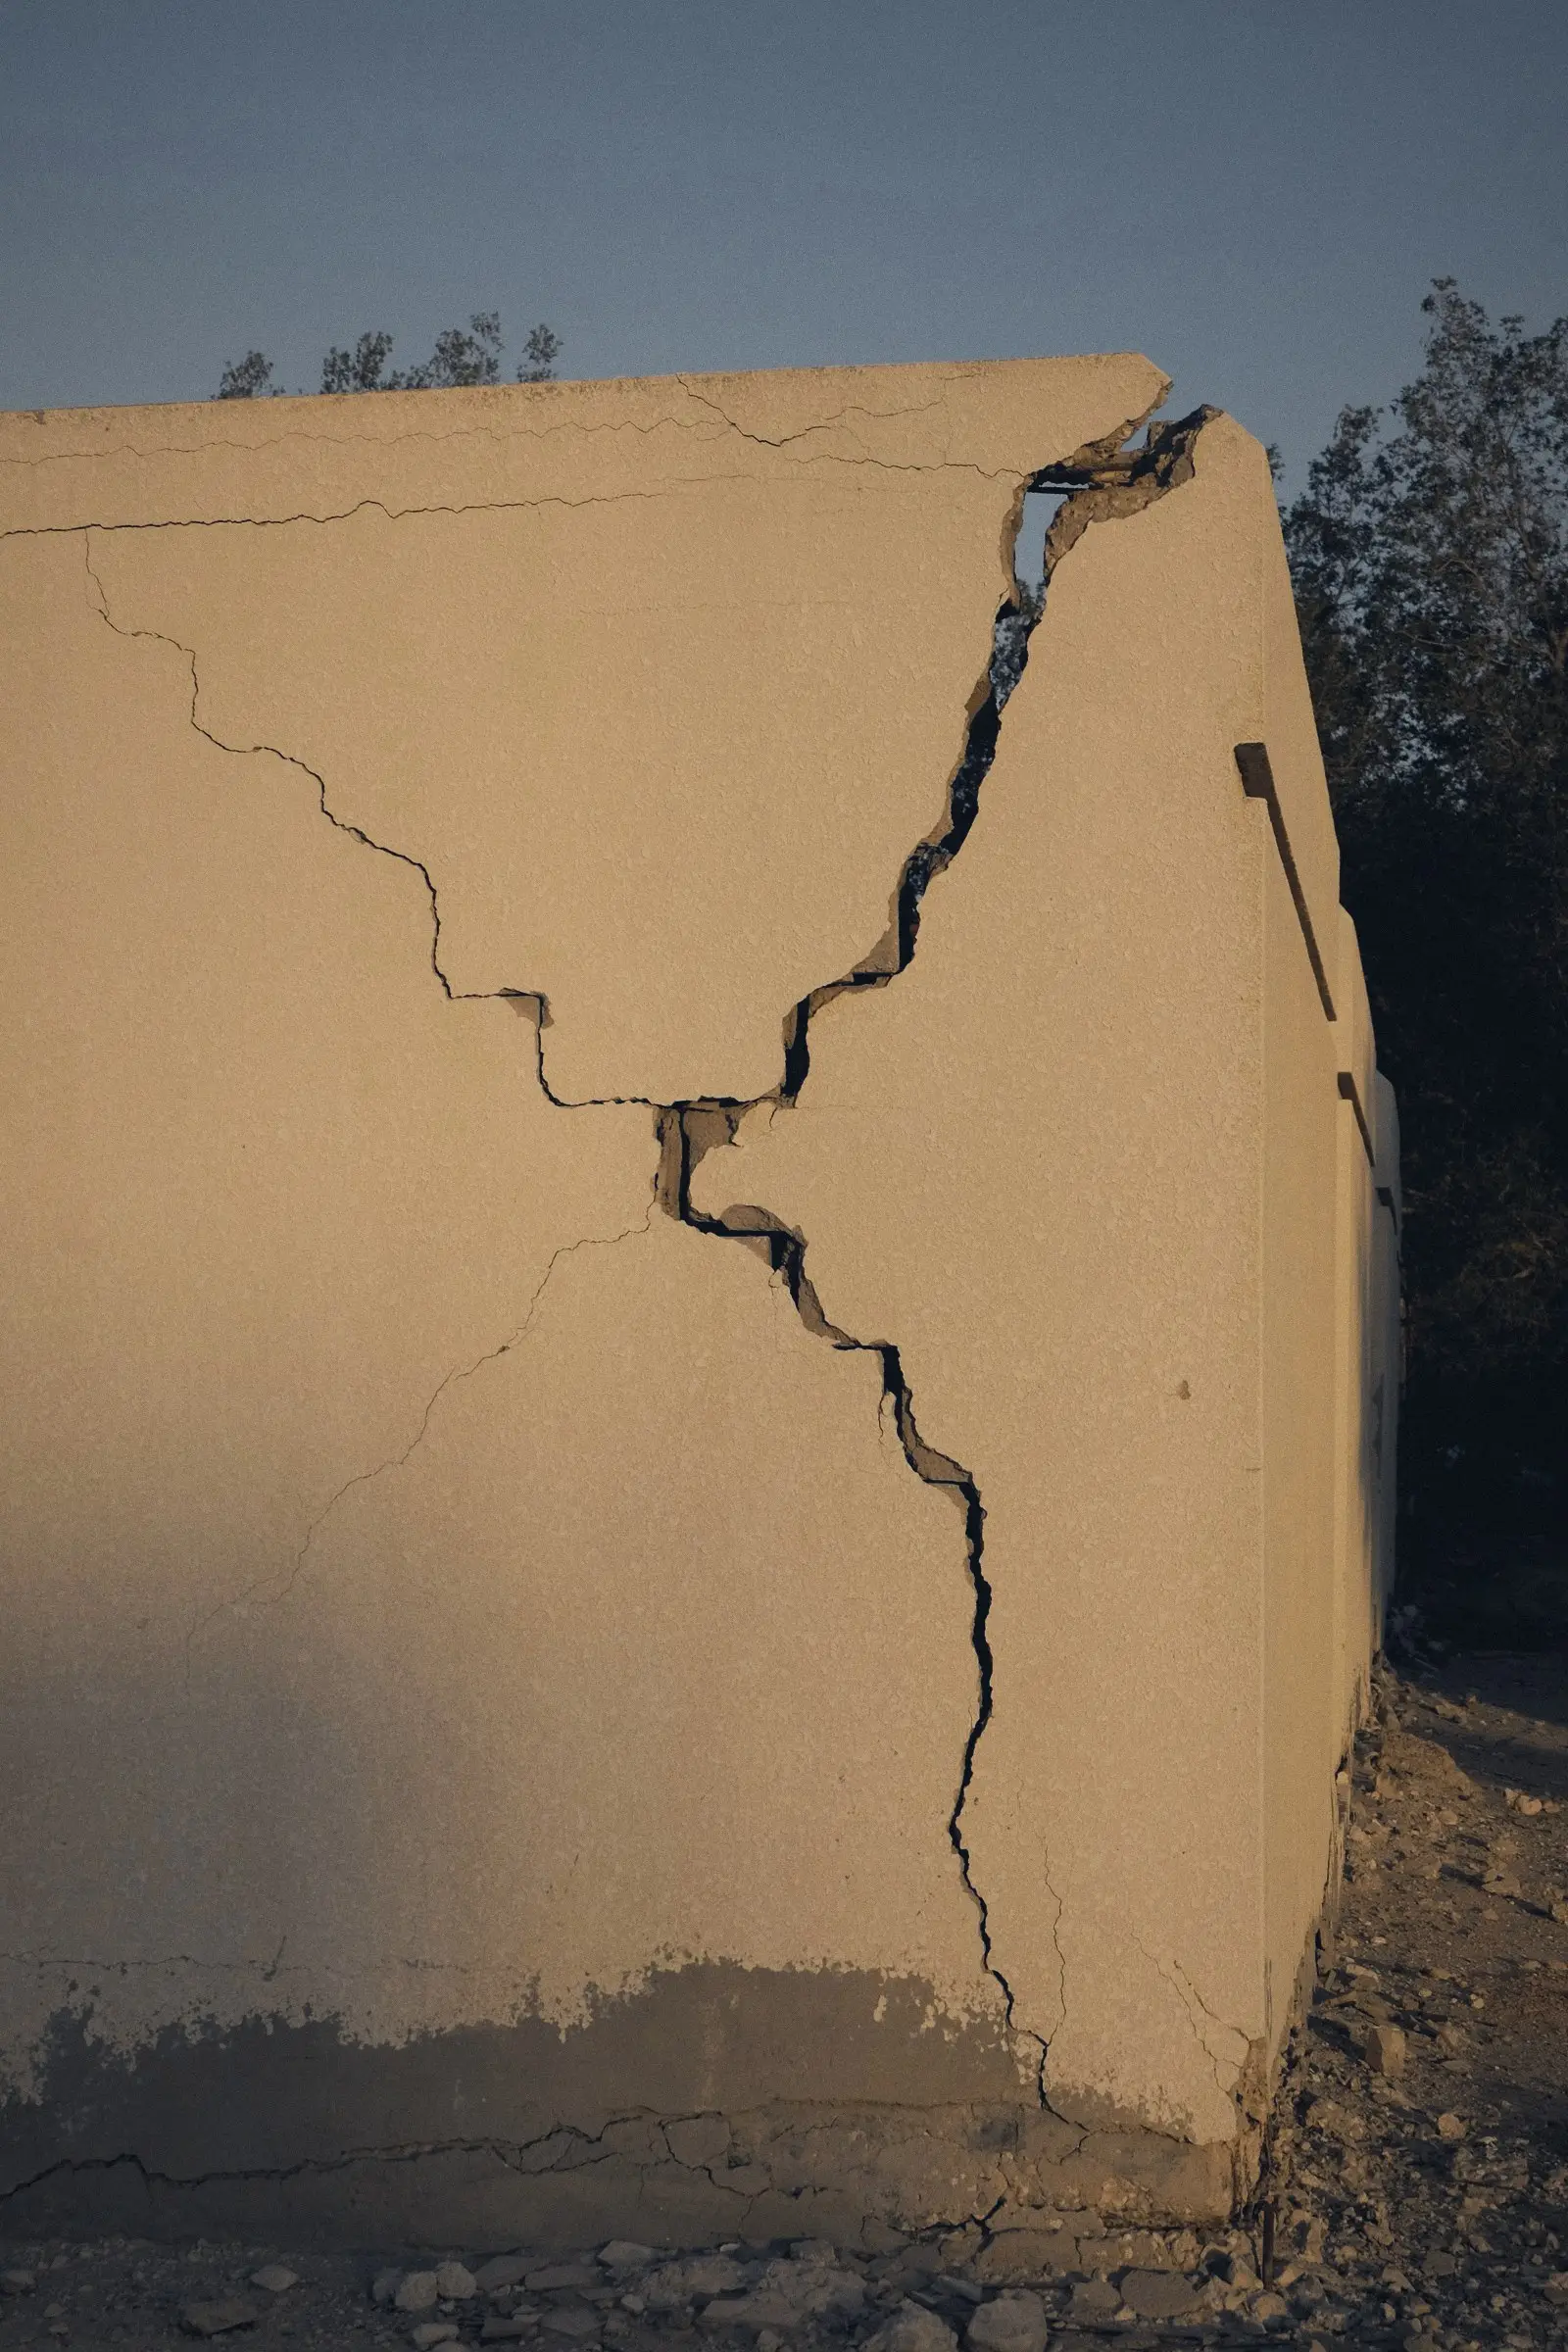
El lunes 10 de agosto de 2026, a las 7:34 de la mañana, un sismo afectó miles de viviendas en el Eje Cafetero, el Valle del Cauca y el Chocó. Muchas familias tienen hoy su casa dañada o no pueden volver a habitarla.
Si vives en una de las zonas afectadas, esperamos que tú y tu familia estén bien. Esta semana muchas personas nos preguntan si su casa tenía seguro de hogar contra terremoto y qué deben hacer con él.
Te respondemos según tu caso: si tienes póliza, si solo tienes la del banco o si no tienes ninguna.
Lo que pasó el 10 de agosto de 2026
El Servicio Geológico Colombiano reportó un sismo de magnitud 7,4 con epicentro en San José del Palmar (Chocó), a una profundidad cercana a los 100 kilómetros. Por eso se sintió en muchas regiones al mismo tiempo.
El balance de la UNGRD del 20 de agosto hablaba de 319 personas fallecidas, más de 4.500 heridas, 31.461 viviendas destruidas y 163.492 averiadas, con más de 150.000 familias afectadas en 476 municipios. En Quimbaya (Quindío), el alcalde calculó cerca de 500 casas destruidas o a punto de colapsar.
Nueve de cada diez viviendas no tenían seguro
Según Fasecolda, citada por Portafolio, solo el 9,3 % de las viviendas del país cuenta con algún tipo de seguro de hogar. Con corte a marzo de 2026 había 1,65 millones de viviendas aseguradas contra terremoto en Colombia.
En las zonas golpeadas, los números por departamento eran estos: en Quindío estaba asegurado el 18 % de las viviendas, en Risaralda el 13 %, en el Valle del Cauca el 12 % y en Caldas apenas el 8 %. Eso quiere decir que en Caldas más de nueve de cada diez hogares tendrán que reparar o reconstruir con sus ahorros, con un préstamo o con ayudas del Estado.
La estimación preliminar que citó el Gobierno el 18 de agosto ubicaba las pérdidas directas cerca de los 30 billones de pesos. Solo una porción pequeña de esa cifra tiene una póliza detrás.
Colombia tiene muchas zonas de actividad sísmica. Si tu vivienda es tu principal patrimonio, un seguro de hogar con amparo de terremoto te ayuda a repararla o reconstruirla sin depender solo de tus ahorros.
Qué cubre un seguro de hogar contra terremoto
Un seguro de hogar con amparo de terremoto paga, según lo que hayas contratado, los daños materiales directos a la estructura: muros, techos, columnas, cimientos. Si también aseguraste contenidos, responde por muebles, electrodomésticos y equipos. Algunas pólizas incluyen amparos adicionales como remoción de escombros o gastos de arriendo mientras reparas.
Revisa estos tres puntos de tu póliza:
- El valor asegurado. Si tu casa está asegurada por menos de lo que cuesta reconstruirla, la indemnización baja en proporción. Eso se llama infraseguro, y el Código de Comercio lo regula en su artículo 1102.
- El deducible. En terremoto suele ser un porcentaje del valor asegurado, y ese porcentaje lo asumes tú.
- El coaseguro. Algunas pólizas solo pagan un porcentaje del daño y el resto queda a tu cargo.
Si quieres ver cada uno de estos puntos con ejemplos, lee nuestra guía sobre deducible y coaseguro en terremoto.
Las tres pólizas que la gente confunde
Mucha gente cree que está asegurada y en realidad tiene solo una parte de la protección. En Colombia conviven tres tipos de pólizas:
- La del banco. Si compraste con crédito hipotecario o leasing, pagas una póliza de incendio y terremoto incluida en la cuota. Cubre el inmueble, y con la indemnización primero se paga la deuda. Tus muebles y tu arriendo temporal, por lo general, quedan por fuera.
- La de la copropiedad. Los edificios y conjuntos en propiedad horizontal deben asegurar los bienes comunes. Fachada, estructura común, ascensores. Lo que hay dentro de tu apartamento, como muebles y electrodomésticos, normalmente no entra en esa póliza.
- El seguro voluntario de hogar. Es el que tú contratas y armas a tu medida: estructura, contenidos, responsabilidad civil, asistencias.
Si estás en el primer caso, pide la carátula al banco y revisa qué queda por fuera. Y recuerda que el seguro de vida deudor solo paga la deuda con el banco. Para proteger los gastos de tu familia existe el seguro de vida.
Qué hacer con tu seguro de hogar si ya tienes póliza
Fasecolda reportó 36.415 reclamaciones al 21 de agosto. Las aseguradoras están atendiendo primero los colapsos y las pérdidas totales, así que conviene tener todo en orden desde el primer contacto.
- No entres a la vivienda hasta que una autoridad o un profesional confirme que es seguro.
- Toma fotos y videos de cada daño, por dentro y por fuera.
- Avisa a tu aseguradora o a tu intermediario y guarda el número de radicado.
- No botes nada ni hagas reparaciones definitivas antes de la visita del ajustador, salvo lo urgente para proteger la vida o evitar que el daño crezca.
- Si vives en un conjunto, pregúntale al administrador por la póliza de bienes comunes. También puedes consultar el Registro Único de Seguros (rus.com.co).
Tenemos una guía completa sobre cómo reclamar a tu aseguradora paso a paso.
Si no tienes seguro de hogar
No se puede asegurar un daño que ya pasó. Ninguna aseguradora lo hace, y desconfía de quien te lo prometa.
Lo que sí puedes hacer es asegurar tu vivienda desde hoy para eventos futuros. Días después del 10 de agosto se siguieron registrando réplicas cerca del epicentro.
Míralo con un caso típico: un apartamento propio, ya pagado, sin crédito y por eso sin póliza del banco.
| Si pasa esto | Sin seguro de hogar | Con un seguro de hogar bien calculado |
|---|---|---|
| El sismo agrieta columnas y muros | La reparación sale de tus ahorros o de un préstamo | Reportas, recibes al ajustador y la póliza responde según el valor asegurado y el deducible |
| El edificio queda inhabitable | Pagas arriendo en otro lado mientras reparan | Si contrataste gastos de arriendo, la póliza los cubre hasta el tope pactado |
| Se dañan muebles y electrodomésticos | Los repones tú | Si aseguraste contenidos, entran en la reclamación |
Para empezar, revisa estos tres puntos:
- Busca si tienes alguna póliza de vivienda (en el banco, en la administración o a tu nombre).
- Mira el valor asegurado y compáralo con lo que costaría reconstruir.
- Revisa si incluye contenidos y gastos de arriendo.
Si no encuentras ninguna póliza o no entiendes lo que dice, escríbenos. Inderco es una agencia de seguros: comparamos opciones de varias compañías, te explicamos las condiciones de cada póliza y te acompañamos si algún día tienes que reclamar. Puedes ver cómo trabajamos en seguro de hogar.
Preguntas frecuentes
¿El seguro de hogar cubre terremoto en Colombia?
Depende de la póliza. Muchas incluyen el amparo de terremoto, temblor o erupción volcánica, pero no todas, y cada una tiene su propio deducible y valor asegurado. Revisa la carátula o pide que te la expliquen.
¿Puedo comprar un seguro después del terremoto para cubrir los daños?
No. Ninguna aseguradora cubre un daño que ya ocurrió. Sí puedes asegurar hoy tu vivienda para que quede protegida frente a eventos futuros, según las condiciones de la póliza.
Mi casa tiene la póliza del banco, ¿con eso estoy cubierto?
En parte. Esa póliza protege el inmueble que respalda el crédito y primero se usa para pagar la deuda. Normalmente no incluye tus muebles ni el arriendo mientras reparas.
¿Cuánto tiempo tengo para reclamar?
El Código de Comercio (artículo 1081) fija una prescripción ordinaria de dos años y una extraordinaria de cinco. Lo mejor es avisar cuanto antes y guardar el radicado.
Si quieres saber en qué quedas parado hoy, mándanos una foto de tu póliza o cuéntanos qué tienes por WhatsApp. Te respondemos con lo que cubre, lo que le falta y opciones de nuestras aseguradoras aliadas para completarla. También puedes escribir a info@inderco.com.co o pedir tu cotización en contacto.