Todo riesgo carro y moto
Seguro todo riesgo para carro y moto que protege tu vehículo y tu plata.
El seguro todo riesgo para carro y moto cubre los daños de tu vehículo, el robo y lo que tengas que pagarle a otra persona si chocas. El SOAT no cubre nada de eso. Comparamos opciones de las mejores aseguradoras de Colombia para ti.
- Seguro para tu vehículodesde $135.000 al mes, según el vehículo
Valores de referencia. El precio final lo define la aseguradora según tu perfil y las coberturas que elijas.

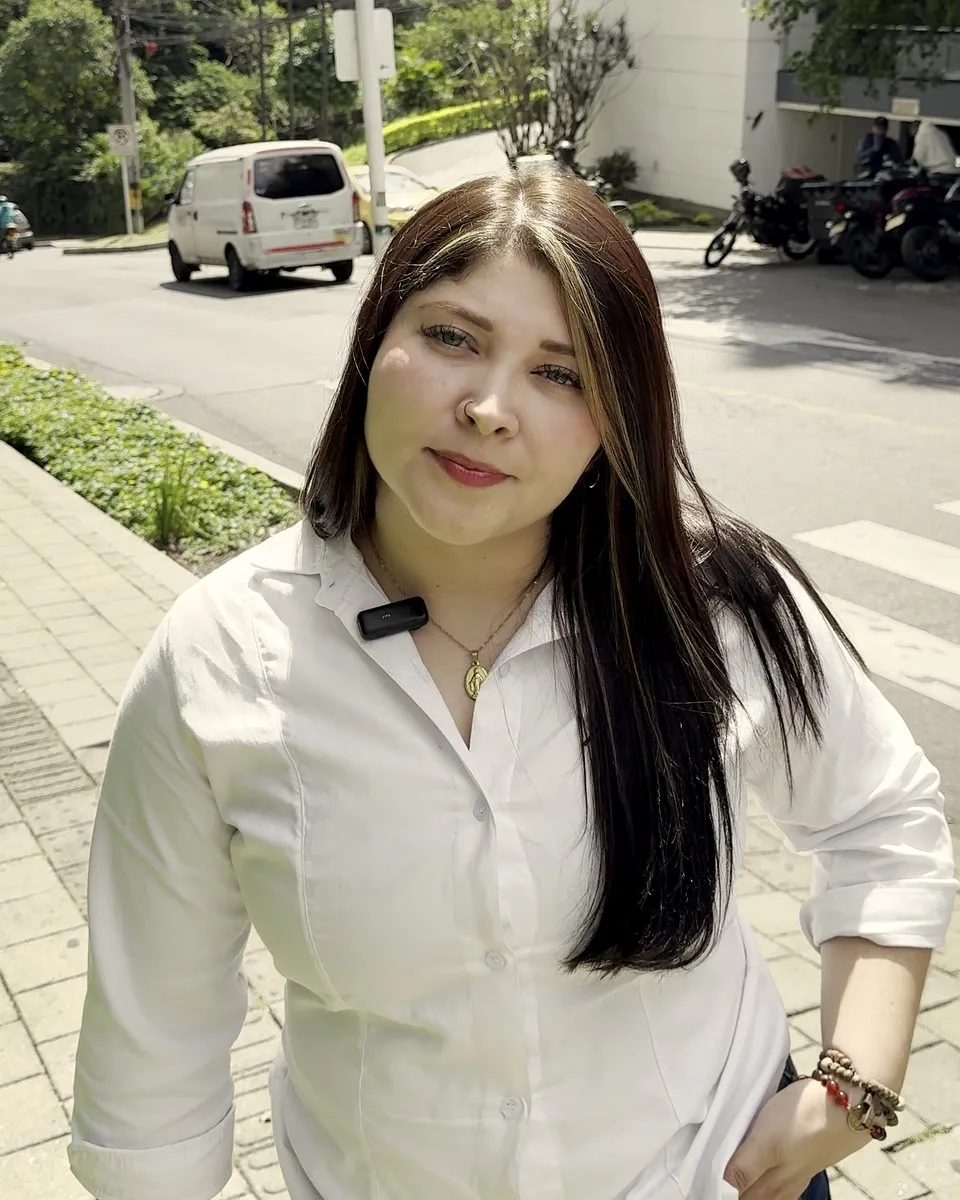
Te atienden Elvira y Johana, asesoras de Inderco, y te acompañan también si tienes que reclamar.
- Más de 6 añosasesorando personas y empresas desde 2019
- Las mejores aseguradorasde Colombia, comparadas para ti
- Asesoría sin costoy respuestas rápidas a tus solicitudes
- Pago en cuotassegún las opciones de cada aseguradora
Trabajamos con SURA, AXA Colpatria, HDI Seguros, Colmena Seguros, EMI Falck.
Si chocas, el SOAT no paga el arreglo del otro carro.
Si le pegas a otro carro, el SOAT atiende a los heridos, pero el arreglo del otro vehículo lo pagas tú. Y si alguien queda con una incapacidad larga, la cuenta puede ser mayor que el valor de tu propio carro.
La mayoría de los vehículos en Colombia circula sin seguro voluntario, porque sus dueños creen que con el SOAT es suficiente.
Otro error común es comprar la póliza más barata sin mirar el deducible. Si el deducible es alto, el día del choque pagas tú buena parte del arreglo.
- 12,2 %
- de los vehículos en Colombia tiene un seguro voluntario. Fuente: Fasecolda, citado por La República (2025)
Para quién es
Te sirve si te costaría reponer tu vehículo.
- Todavía estás pagando tu carro o tu moto a cuotas.
- Lo usas para trabajar y cada día que está parado dejas de ganar plata.
- Lo parqueas en la calle varias noches a la semana.
- Manejas en carretera o en trancones todos los días.
- Tienes una moto de media o alta cilindrada y quieres más protección que la del SOAT.
Qué incluye
Lo que puede incluir tu todo riesgo.
Un seguro todo riesgo se arma con varias coberturas, y cada aseguradora las ofrece con límites distintos. Estas son las que comparamos para ti.
- 01
Responsabilidad civil extracontractual
Daños a otros vehículos, a bienes y a personas cuando el accidente es tu responsabilidad. Revisamos que el límite alcance para lo que cuestan las cosas hoy.
- 02
Pérdida parcial por daños
La reparación de tu vehículo después de un choque, aplicando el deducible que pactaste.
- 03
Pérdida total por daños o hurto
Indemnización cuando el daño es tan grande que no vale la pena reparar, o cuando te roban el vehículo.
- 04
Carro de reemplazo
Un vehículo para moverte mientras el tuyo está en el taller, por los días que diga la póliza.
- 05
Asistencia y conductor elegido
Grúa, carro taller, cerrajería y un conductor que maneje por ti cuando lo necesites.
- 06
Asistencia jurídica
Un abogado te acompaña en las audiencias de tránsito y en los procesos que resulten del accidente.
- 07
Todo riesgo para motos
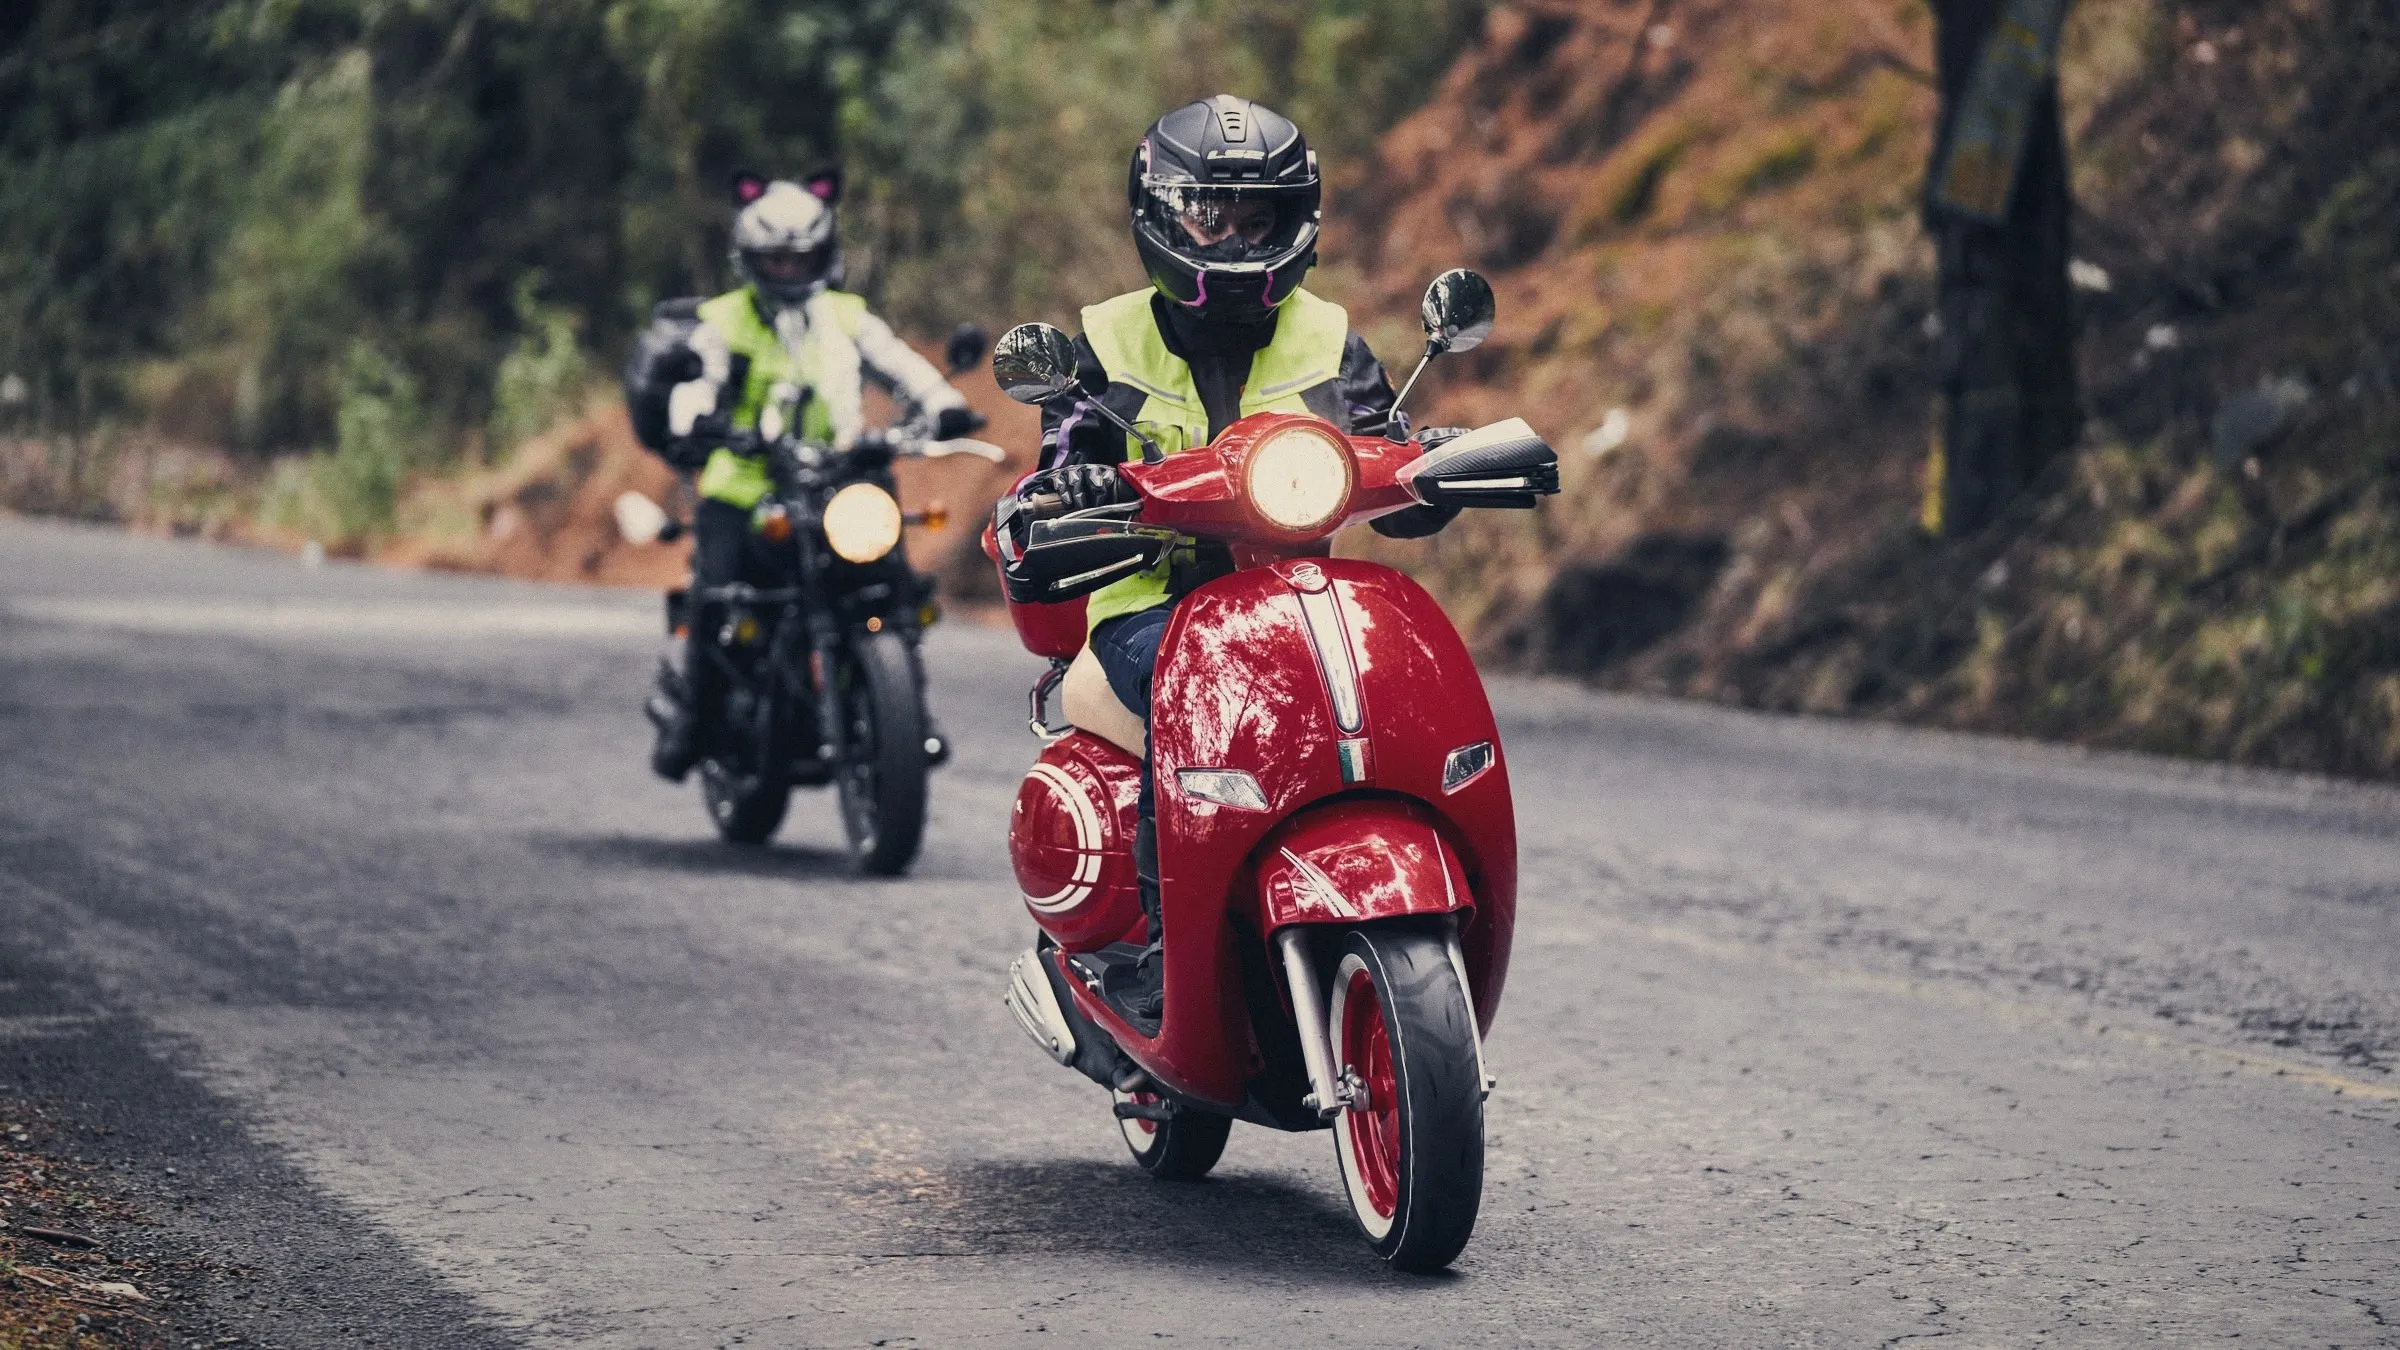
Hurto, daños y responsabilidad civil para tu moto, con planes según el cilindraje y el uso que le das.
Antes de firmar
Lo que revisamos antes de que firmes.
- El deducible: suele ser un porcentaje del daño con un mínimo en salarios mínimos. Uno bajo sube la prima; uno alto te deja pagando buena parte del arreglo.
- El valor asegurado frente a la Guía de Valores de Fasecolda: si está desactualizado, la indemnización se queda corta.
- El límite de responsabilidad civil: uno bajo no alcanza si chocas un vehículo costoso o hay lesionados.
- Las exclusiones por manejar sin licencia vigente, bajo efectos del alcohol o con un uso distinto al declarado, como plataformas de transporte.
- Si la póliza te obliga a usar una red de talleres o puedes llevar el vehículo al concesionario.
Cómo trabajamos
Así te ayudamos a elegir tu seguro.
Somos una agencia de seguros: trabajamos con aseguradoras aliadas y te asesoramos a ti.
- 01
Nos cuentas qué quieres proteger
Hablamos 15 minutos por llamada o por WhatsApp. Conocemos tu situación, tu familia o tu empresa y los seguros que ya tienes.
- 02
Comparamos opciones para ti
Cotizamos con nuestras aseguradoras aliadas y te mostramos las opciones lado a lado: qué cubre cada una, qué no cubre y cuánto cuesta.
- 03
Te acompañamos después
Gestionamos la expedición, te avisamos antes de cada renovación y, si tienes que reclamar, te acompañamos hasta que la aseguradora responda.
Tus asesoras
Tenemos asesoras especializadas para ti.
Elvira y Johana te atienden directamente por WhatsApp o por teléfono. Conocen tu póliza y te acompañan también cuando tienes que reclamar.
Preguntas frecuentes
Resolvemos tus dudas sobre seguro de carro y moto
¿Cuánto cuesta un seguro todo riesgo para carro?
Desde $135.000 al mes, según el tipo de vehículo. Es un valor de referencia: el precio final lo define la aseguradora según la marca, el modelo, el año, dónde circula, tu edad, tu historial y el deducible que elijas. Cotizamos con nuestras aseguradoras aliadas y te mostramos en qué se diferencia cada opción.
¿Puedo pagar el seguro en cuotas?
Sí. Puedes pagar tu póliza en cuotas, según las opciones de financiación de cada aseguradora. En la cotización te mostramos cómo queda el pago con cada una.
¿Cuál es la diferencia entre el SOAT y el todo riesgo?
El SOAT es obligatorio y atiende a las personas lesionadas en un accidente de tránsito: gastos médicos, incapacidad, muerte y gastos funerarios. No paga los daños de tu vehículo ni los de otros carros o bienes. El todo riesgo es voluntario y cubre esos daños.
¿Vale la pena un seguro todo riesgo para moto?
Si la moto es tu medio de trabajo o te costaría mucho reponerla, sí. El hurto y la responsabilidad civil son los dos riesgos que más afectan el bolsillo de un motociclista, y el SOAT no cubre ninguno.
Mi carro está financiado y el banco ya me puso un seguro. ¿Puedo cambiarlo?
En la mayoría de los casos puedes presentar tu propia póliza, endosada a favor del banco, siempre que cumpla las condiciones que este pide. Te ayudamos a comparar y a hacer el trámite.
Si choco, ¿qué hago?
Atiende primero a los heridos, llama a la línea de asistencia de tu aseguradora y no firmes acuerdos sin avisarle. Después escríbenos: te acompañamos en la reclamación hasta que se resuelva.
¿Por qué cotizar con Inderco y no directo con la aseguradora?
Porque comparamos aseguradoras reconocidas del país y te recomendamos la que mejor se ajusta a tu caso. Y si tienes un accidente, te ayudamos con los papeles y hablamos con la aseguradora para hacerle seguimiento a tu reclamación. No te cobramos por asesorarte ni por comparar: a nosotros nos paga la aseguradora una comisión, y tú pagas la prima de la póliza que elijas.
Asesoría sin costo
Cotiza tu seguro todo riesgo sin costo.
Cuéntanos la marca, el modelo y el año de tu vehículo. Una asesora te muestra opciones de nuestras aseguradoras aliadas con el deducible explicado. Sin costo y sin compromiso.
- Comparamos aseguradoras aliadas
- Respuestas rápidas a tus solicitudes
- Te acompañamos en el reclamo
Blog